保险金信托与保付代理 财富传承与保障的双重利器
在当今复杂多变的财富管理领域,高净值人士面临着财富传承、风险隔离、资产保值增值等多重挑战。保险金信托和保付代理作为两种创新的金融工具,正逐渐成为财富管理与保障的利器。本文将从概念、功能、应用场景及协同效应等方面,探讨这两大工具如何助力实现财富的稳健传承与全面保障。
一、保险金信托:财富传承的精准安排
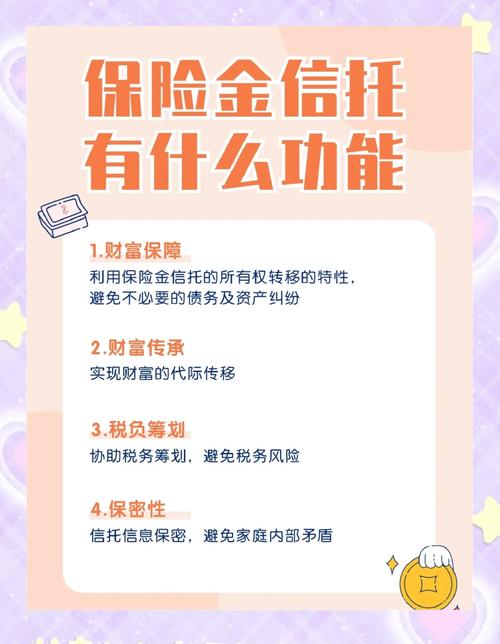
保险金信托是指投保人将人寿保单的受益权设立信托,由信托公司按照委托人的意愿管理和分配保险金。其核心优势在于:
- 风险隔离与资产保护:通过信托架构,保险金与委托人其他资产隔离,避免债务追索、婚姻变故等风险侵蚀。
- 传承意愿的精准执行:委托人可定制分配条款,如子女教育、婚嫁、创业等条件触发分配,防止后代挥霍,实现“富过三代”。
- 税务筹划与隐私保护:信托架构可合法降低遗产税负(如适用),且分配信息不公开,保护家族隐私。
- 杠杆效应:以相对较小的保费撬动较高的保险金,通过信托放大传承资产规模。
例如,一位企业家可将高额终身寿险的受益人变更为信托,约定子女年满30岁且完成学业后分期领取保险金,既保障子女生活,又激励其自立。
二、保付代理:应收账款管理的保障利器
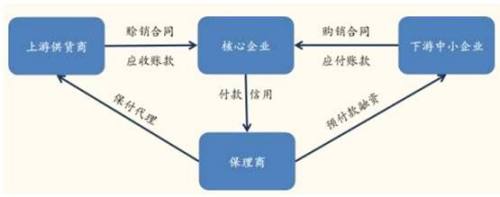
保付代理(保理)则主要服务于企业应收账款管理,尤其适用于贸易链条中的卖方。保理商通过受让应收账款,提供融资、账款催收、信用风险担保等服务。其核心价值在于:
- 加速资金周转:企业将应收账款出售给保理商,快速回笼资金,缓解现金流压力。
- 信用风险转移:保理商承担买方信用风险,降低企业坏账损失。
- 账款管理专业化:保理商负责账款催收与账务管理,企业可聚焦核心业务。
- 改善财务报表:无追索权保理可实现应收账款出表,优化资产负债结构。
保理业务尤其适合中小微企业,帮助其在供应链中获取融资支持,稳住经营基本盘。
三、协同应用:个人与企业的双重保障
对于同时拥有企业和家族财富的高净值人士,保险金信托与保付代理可形成“个人+企业”的双重防护网:
- 企业层面:通过保理盘活应收账款,保障企业现金流健康,避免因资金链断裂导致企业风险传导至家族财富。
- 个人层面:利用保险金信托锁定核心资产,实现家企隔离,确保即使企业遭遇风险,家族成员的生活与传承规划不受影响。
例如,制造业企业主可对下游应收账款开展保理融资,同时将部分盈余资金配置人寿保险并设立信托,约定企业债务风险不影响信托资产分配,从而构建稳固的财富防火墙。
四、
保险金信托与保付代理,一个侧重财富传承与保障,一个专注企业应收账款管理,二者看似分属不同领域,实则共同服务于财富安全与传承的终极目标。合理运用这两大工具,既能助力企业稳健经营,又能实现家族财富的精准传递,为高净值人士提供全方位的财富管理解决方案。在运用时,建议咨询专业机构,结合自身情况定制方案,让利器真正发挥效用。
如若转载,请注明出处:http://www.chaoyijie360.com/product/56.html
更新时间:2026-11-17 00:05:52